
Economia
Banco Central aponta 90% de chance da inflação ultrapassar teto este ano

O Banco Central (BC) aumentou de 79% para 90% a possibilidade de que a inflação ultrapasse o limite máximo permitido dentro da meta estabelecida no último trimestre do ano. Esta atualização foi incluída no Relatório de Política Monetária (RPM), divulgado na quinta-feira, o primeiro documento detalhado após a decisão do Comitê de Política Monetária (Copom) de reduzir a taxa Selic para 13,75% ao ano, nas reuniões dos dias 15 e 16.
A meta de inflação está fixada em 3%, com uma margem de tolerância de 1,5 ponto percentual para mais ou para menos — assim, o teto máximo está em 4,5%. A probabilidade foi calculada com base em intervalos que consideram o cenário de referência definido pelo próprio BC.
“Com base em intervalos probabilísticos construídos em torno do cenário-base, estima-se que a chance de a inflação superar o limite superior da margem de tolerância no último trimestre de 2026 subiu de 79% para 90%”, informa o relatório.
Mesmo com a inflação atual apresentando quedas sucessivas, o banco acredita que essa redução é temporária. O IPCA acumulado nos últimos doze meses caiu de 4,72% em maio para 4,22% em agosto, ainda dentro da faixa permitida. Entre junho e agosto, o índice ficou abaixo do previsto pelo Copom em 0,90 ponto percentual — no acumulado de 12 meses, essa surpresa de queda chegou a 0,94 ponto, segundo dados do próprio documento.
Segundo as projeções mensais de curto prazo, a inflação acumulada em 12 meses deverá superar o teto em outubro, alcançando 4,61%, subindo para 4,85% em novembro e terminando dezembro em 5,21%.
“As projeções de curto prazo indicam que a inflação acumulada em 12 meses deverá elevar-se e ultrapassar o limite superior da margem de tolerância à meta inflacionária”, destaca o documento.
No cenário principal, a inflação acumulada em quatro trimestres deve recuar para 4,4% no terceiro trimestre deste ano, aumentar para 5,2% no quarto e permanecer acima do limite máximo por dois trimestres consecutivos. A expectativa é que retorne próxima da meta somente no primeiro trimestre de 2028, quando o BC prevê um índice de 3,2% — mantendo o valor do relatório anterior.
O aumento previsto para o curto prazo é justificado por três motivos: o impacto do fenômeno El Niño nos preços dos alimentos in natura, a reversão em setembro do desconto na conta de luz referente à usina de Itaipu e o aumento dos preços do petróleo. Além disso, a projeção considera a manutenção da bandeira tarifária amarela até dezembro, cenário considerado pelo banco mais rigoroso que as hipóteses atuais do setor elétrico.
O BC esclarece que essa porcentagem de 90% não significa descumprimento formal da meta. Com o sistema vigente desde janeiro de 2025, a meta só é considerada descumprida se a inflação em 12 meses ultrapassar o limite por seis meses consecutivos, situação que exigiria uma carta aberta do presidente do BC ao ministro da Fazenda.
Para os anos seguintes, a chance de a inflação passar do teto cai para 33% em 2027 e 16% em 2028. A probabilidade de o índice ficar abaixo do piso é nula neste ano e de 4% em 2027.
Os cálculos assumem uma taxa de câmbio de R$ 5,15 e preço do barril de petróleo Brent em US$ 90 para o terceiro trimestre, com pico no último trimestre e redução até cerca de US$ 84 no segundo trimestre de 2027. A trajetória dos juros baseia-se na pesquisa Focus, com Selic em 13,75% ao final de 2026, 12% em 2027, 10,50% em 2028 e 10% em 2029 — valores acima da taxa real neutra de 5%, indicando política monetária contracionista ao longo do período.
As expectativas de inflação para os prazos mais longos continuam se distanciando da meta. Na pesquisa Focus, a mediana para 2026 diminuiu de 5,30% para 4,90%, mas subiu para 4,30% em 2027 e 3,80% em 2028. Para 2029, a previsão ficou em 3,5%. O Copom aponta a desancoragem das expectativas como principal risco de alta para a inflação.
No mesmo documento, o BC reduziu a projeção do crescimento do PIB para este ano de 2% para 1,8%, devido à composição do crescimento no segundo trimestre e indicadores mais fracos no terceiro. A previsão para 2027 é de 1,4%. O PIB cresceu 0,5% no segundo trimestre, após alta de 1,1% no primeiro.
Impacto do aumento do petróleo ainda não se espalhou
O Banco Central avaliou que a alta nos preços do petróleo e derivados provocada pelo conflito no Oriente Médio ainda não afetou significativamente o restante da economia. “As análises indicam que o recente aumento dos preços do petróleo não provocou impactos inflacionários relevantes por meio de efeitos secundários na economia brasileira”, informa o relatório.
Na Pesquisa Firmus do próprio BC, 77% das empresas relataram aumento nos custos com derivados de petróleo e 86% com transporte e logística, mas apenas 43% aumentaram os preços de venda, indicando redução nas margens de lucro.
Quanto aos custos salariais, o reajuste médio nominal caiu de 5,7% em fevereiro para 5,1% em agosto, e o rendimento médio nominal desacelerou de 9,6% para 8,0% na comparação anual.
O BC alerta que as expectativas inflacionárias das empresas subiram em todos os horizontes entre fevereiro e agosto, e a previsão para o aumento dos custos da mão de obra superou o nível projetado para 2025. “Os riscos de propagação desses efeitos não podem ser descartados”, conclui o documento.
As florestas no Brasil geraram uma receita econômica de R$ 47,9 bilhões em 2025, atingindo o maior valor registrado até agora, com um crescimento de 6,7% comparado ao ano anterior.
Esses números englobam florestas tanto nativas quanto cultivadas, segundo a pesquisa Produção da Extração Vegetal e da Silvicultura, divulgada na quinta-feira (24) pelo Instituto Brasileiro de Geografia e Estatística (IBGE).
O estudo considera a silvicultura, que é a produção oriunda de áreas cultivadas, e o extrativismo, relativo às florestas naturais.
Os valores são em moeda corrente do ano da pesquisa, sem ajuste pela inflação.
Silvicultura em crescimento
A silvicultura teve um aumento de 8,6% de 2024 para 2025, somando R$ 41 bilhões. Por outro lado, a extração vegetal diminuiu 3,1%, alcançando R$ 6,9 bilhões.
Na década de 1990, silvicultura e extrativismo alternavam-se como os principais responsáveis pela produção florestal, mas desde então a produção das áreas plantadas cresceu significativamente, representando 85,6% do valor em 2025, enquanto o extrativismo corresponde a 14,4%.
O IBGE destaca que de 2019 até 2025 o valor econômico da silvicultura aumentou 165%, atribuído ao avanço tecnológico.
Em 2025, as florestas cultivadas cobriram 10,4 milhões de hectares, equivalente quase ao tamanho do estado de Pernambuco.
Eucalipto e celulose
Dessa área, 78,6% é de eucalipto, uma árvore que cresce rápido, usada principalmente na indústria de celulose, matéria-prima para produção de papel.
A alta produtividade coloca o Brasil como maior produtor e exportador mundial de celulose desde 2022, ultrapassando o Canadá.
O IBGE explica que fatores como o clima favorável, solo adequado e práticas sustentáveis contribuem para a competitividade internacional do país.
Em 2025, a produção de celulose chegou a 22,2 milhões de toneladas, 12,7% superior ao ano anterior.
Influência do mercado chinês
Em valores, a celulose gerou US$ 10,2 bilhões, uma redução de 3,9% em doze meses. Por ser uma commodity negociada internacionalmente, o preço da celulose depende do mercado global.
O IBGE aponta que a queda nos preços se deve ao excesso de oferta, desaceleração do consumo na China e variações cambiais, como a valorização do real.
Celulose foi o oitavo produto de exportação do Brasil em 2025, atrás de petróleo, soja e minério de ferro.
Municipalidades em destaque
Quase 4.900 municípios apresentaram produção florestal no ano passado. Dois Lagoas, Município de 145 mil habitantes em Mato Grosso do Sul, lidera com R$ 1,8 bilhão, mais que triplicando em relação a 2024.
Na cidade, operam fábricas das empresas Suzano, líder mundial do setor, e Eldorado.
Em termos regionais, Minas Gerais destaca-se com R$ 9,2 bilhões na silvicultura, representando 22,5% do total nacional e sendo o maior produtor de carvão vegetal com 84,6% de participação nacional.
Produtos alimentícios
A pesquisa indicou que produtos alimentícios geraram R$ 2,2 bilhões na produção.
O açaí representou metade deste valor, com uma produção de 251 mil toneladas, sendo dois terços concentrados no Pará.
A erva-mate obteve a segunda posição entre produtos não madeireiros, com R$ 562,3 milhões em produção, com 88,4% do valor vindo do Paraná.
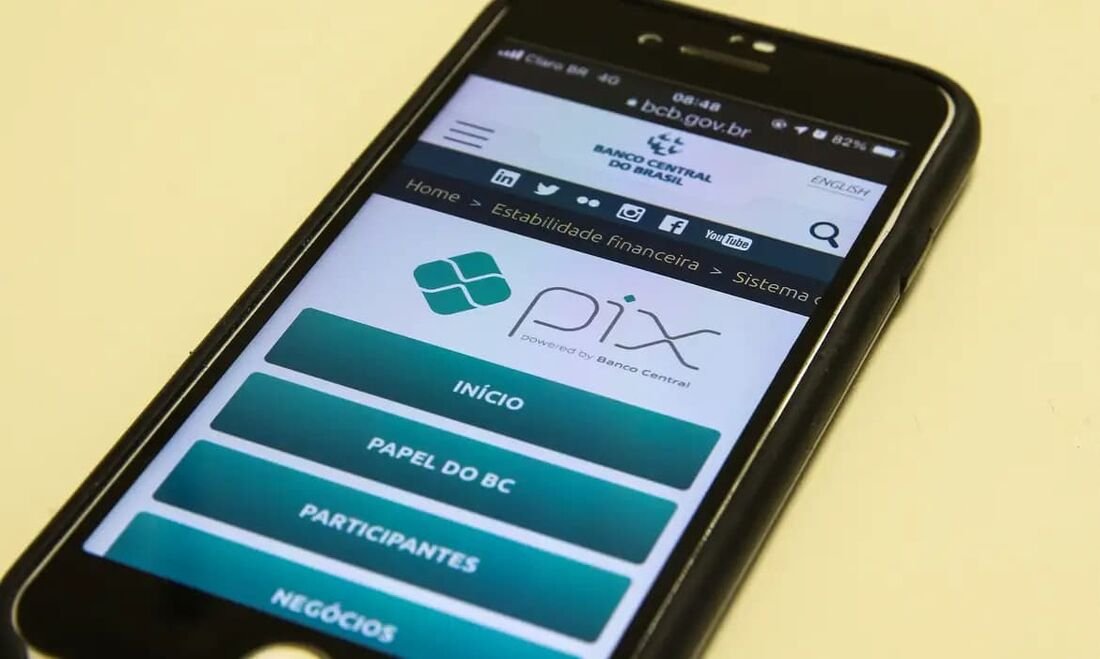
O Banco Central do Brasil (BC) e o Banco Central Europeu (BCE) iniciaram uma fase para analisar a possibilidade de conectar o Pix ao TIPs, a plataforma instantânea de pagamentos da Europa. O BC informou que serão avaliados aspectos técnicos, operacionais, jurídicos e comerciais envolvidos na conexão dessas duas infraestruturas públicas de pagamentos.
De acordo com o BC, considerando os fluxos econômicos e financeiros entre o Brasil e a zona do euro, essa conexão entre Pix e TIPS pode facilitar transações internacionais mais rápidas, eficientes e com custos reduzidos entre as duas regiões.
“Essa iniciativa faz parte do plano de evolução do Pix e dos esforços do BC para conectar o sistema brasileiro de pagamentos instantâneos a plataformas semelhantes multilaterais e de outras regiões”, destacou o Banco Central em comunicado.
Conforme o BC, essas conexões poderão viabilizar envio de remessas internacionais e compras com a liberação dos fundos na moeda local em poucos segundos.
Mais amplamente, a integração de sistemas de pagamentos instantâneos tem potencial para diminuir custos, aumentar a rapidez, ampliar o acesso e aprimorar a transparência nas transações internacionais, alinhada com as metas do Plano de Ação do G20 para o aprimoramento dos pagamentos transfronteiriços.
O BC explicou que o TIPS é uma infraestrutura europeia destinada à liquidação imediata em moedas emitidas por bancos centrais, atualmente operando com euro, coroa sueca e coroa dinamarquesa, com planos de expansão para outras moedas dentro do Espaço Econômico Europeu.
Banco Central atualizou no Relatório de Política Monetária divulgado nesta quinta-feira, 24, a expectativa para a inflação futura. A instituição projeta que o Índice Nacional de Preços ao Consumidor Amplo (IPCA), acumulado em 12 meses, ficará acima da meta central (3%) em 3,1%, pelo menos até o primeiro trimestre de 2029, último período disponível para previsão.
No cenário de referência, a inflação acumulada em 12 meses será de 4,4% no terceiro trimestre de 2026, alcançando 5,2% ao final do ano.
O Banco Central também projeta inflação acumulada em 12 meses de 4,9% no primeiro trimestre de 2027, 4,5% no segundo e terceiro trimestres, encerrando o ano em 3,9%.
Em seguida, a inflação acumulada deve atingir 3,2% no primeiro trimestre de 2028, considerado o horizonte relevante da política monetária, e permanecer em 3,1% no segundo, terceiro trimestres e no final do ano.
Para o primeiro trimestre de 2029, último dado estimado disponível, o IPCA está previsto em 3,1%.
Nas divisões por categorias, o Banco Central espera que a inflação dos preços livres em 12 meses seja de 5,2% no fim de 2026, 4,1% no final de 2027 e 3,0% em 2028. Para preços administrados, a expectativa é de alta de 5,3%, 3,5% e 3,4%, respectivamente, nesses mesmos períodos.
As projeções para os anos completos de 2026, 2027 e para o primeiro trimestre de 2028 já haviam sido apresentadas no comunicado da reunião do Comitê de Política Monetária ocorrido em setembro.
Comparado ao relatório anterior, a previsão para o horizonte relevante manteve-se estável, porém a trajetória geral da inflação foi ajustada para valores mais altos.
Para o horizonte relevante, o Banco Central destacou que pressões altistas vêm da expectativa de um hiato do produto maior e do aumento nas expectativas de inflação.
Por outro lado, elementos que trazem pressões baixistas incluem a persistência das surpresas negativas na inflação entre junho e agosto, além da forte reversão da alta dos preços do petróleo no curto prazo.
Para períodos mais próximos, os fatores de alta já mencionados são somados a impactos mais intensos do clima e à elevação do preço do petróleo no curto prazo.
-

 Cidades2 meses atrás
Lula Autoriza Curso Gratuito de Pilotagem de Drones para Comunidades do Rio
-

 Cultura1 mês atrás
Lista dos Vencedores do Prêmio Jabuti Acadêmico 2026
-

 Economia8 meses atrás
36 Empresas Ligadas ao Setor Imobiliário Estão Sob Investigação por Empréstimos Suspeitos no Banco Master
-

 Brasil8 meses atrás
Hinge busca crescer no Brasil focando em relacionamentos sérios
-

 Cultura2 meses atrás
Vírus Carinhoso Lança Novo Álbum Inspirado na Memória e Ancestralidade
-
 Economia8 meses atrás
Petrobras corta preço da gasolina e pode aliviar inflação no curto prazo
-

 Destaque2 meses atrás
Polícia apreende mais de 50 kg de drogas em casa usada pelo tráfico em Petrolina
-

 Destaque2 meses atrás
PM apreende drogas, armas e munições no Recife, Olinda e Agreste